Eine gemeinnützige Organisation kann bei der Umsatzsteuer leicht Fehler begehen. Damit das bei euch nicht passiert, liefert dieser Beitrag einen Einstieg in die Umsatzsteuerpflicht speziell im Non-Profit-Sektor.
(Stand: Oktober 2026)
Kurz erklärt: das System der Umsatzsteuer
Die Umsatzsteuer, oft auch Mehrwertsteuer genannt, hat der Staat sich ausgedacht, um an Geschäften mit Endverbraucher:innen mitzuverdienen. Umsatzsteuerpflicht bedeutet: Wenn Hersteller:innen, Händler:innen und Dienstleister:innen etwas verkaufen, schlagen sie auf den Nettopreis die Umsatzsteuer auf. Das ergibt den Bruttopreis, den Kund:innen bezahlen. Den aufgeschlagenen Umsatzsteueranteil führen die Verkäufer:innen ans Finanzamt ab. Sie übernehmen bei der Umsatzsteuer also den Steuereinzug für den Staat.
In manchen Fällen sind die Käufer:innen selbst Unternehmer:innen und berechnen ihren eigenen Kund:innen ebenfalls wieder Umsatzsteuer. Dann bekommen sie die Umsatzsteuerbeträge, die sie selbst an ihre Lieferant:innen und Dienstleister:innen bezahlt haben, vom Finanzamt erstattet. In der Praxis wird diese sogenannte Vorsteuer mit der Umsatzsteuer verrechnet, die sie von den eigenen Kund:innen einnehmen. So wird die Umsatzsteuer die Lieferkette entlang weitergegeben, bis zu den Verbraucher:innen, die die Umsatzsteuer dann tatsächlich bezahlen. Außerdem gibt es Unternehmen mit umsatzsteuerfreien Umsätzen. Sie bekommen die an Lieferant:innen bezahlte Umsatzsteuer nicht erstattet.
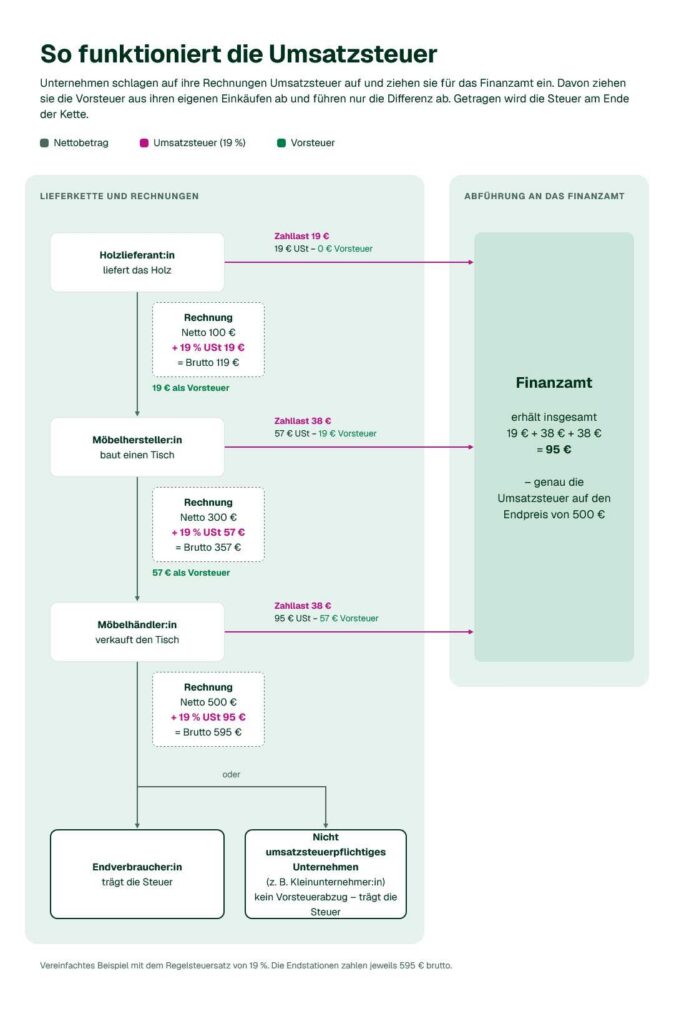
Bei der Umsatzsteuer gibt es zwei Steuersätze: den regulären Steuersatz von 19 Prozent und den ermäßigten Satz von 7 Prozent. Der ermäßigte Satz gilt für ausgewählte Waren und Dienstleistungen, wie Grundnahrungsmittel. Manche Umsätze sind komplett umsatzsteuerfrei, zum Beispiel Heilbehandlungen. Und wenn man nur überschaubare Umsätze hat, kann man durch den „Kleinunternehmerstatus“ umsatzsteuerfrei sein. Zu diesen Punkten steht weiter unten mehr.
Nonprofit-Finanzierung – richtig gemacht
- Einschätzung der Finanzierungsquellen
- Tipps & Fachartikel zu Fundraising, Spenden, Fördermittel und mehr
- Methoden, Tools, Downloads & Weiterbildungen
Umsatzsteuer betrifft auch gemeinnützige Organisationen
Das Thema Umsatzsteuer betrifft auch Non-Profits. Das gilt nicht nur, weil sie genau wie Verbraucher:innen Umsatzsteuer bezahlen, wenn sie etwas bestellen oder kaufen. Für das Umsatzsteuerrecht sind gemeinnützige Organisationen in bestimmten Fällen außerdem „Unternehmer“. Dann sind sie umsatzsteuerpflichtig. Das bedeutet: Sie müssen auf den Nettopreis ihrer „Lieferungen oder Leistungen“ selbst Umsatzsteuer aufschlagen und ans Finanzamt abführen – zum Beispiel auf Beratungen, Eintrittskarten, Bücher und Broschüren, auf die Cola im Vereinsrestaurant oder auf den Preis von Merchandising im Museumsshop.
Diese Umsatzsteuerpflicht hängt zunächst einmal nicht davon ab, ob die Non-Profit-Organisation Gewinne erzielt oder große Einnahmen hat. Entscheidend ist vielmehr, in welcher Sphäre sie die Einnahmen erzielt.
Entscheidend: die Sphären
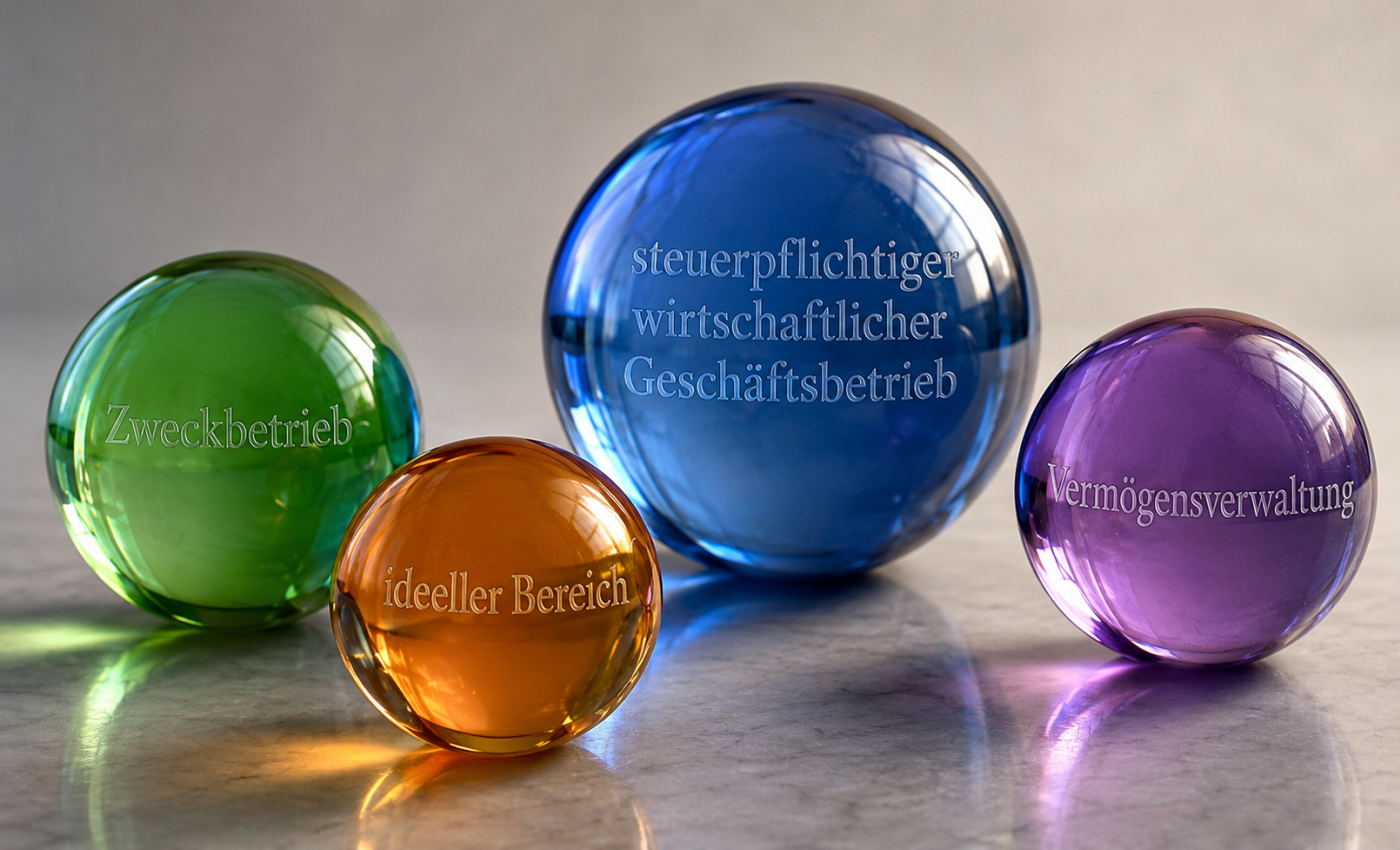
Das Steuerrecht teilt gemeinnützige Organisationen in vier Bereiche oder Sphären auf. Jede Einnahme und jede Ausgabe müssen einer dieser Sphären zugeordnet werden.
| Du musst das Sphärenmodell kennen, um die Umsatzsteuerregelungen für gemeinnützige Organisationen zu verstehen. Wenn dir die Sphären nichts sagen, dann lies zuerst diesen Beitrag: „Die vier Sphären der Gemeinnützigkeit in sieben Minuten verstehen“. |
Für die Sphären gelten jeweils eigene steuerliche Regeln. Das betrifft auch die Umsatzsteuer.
- Der ideelle Bereich ist nicht unternehmerisch. Hier gibt es keine Gegenleistungen, deshalb fällt keine Umsatzsteuer auf Einnahmen an. Umgekehrt kann der Umsatzsteueranteil von Ausgaben nicht als Vorsteuer geltend gemacht werden.
- Die Vermögensverwaltung unterliegt der Umsatzsteuer. Auf der Einnahmenseite muss grundsätzlich der ermäßigte Umsatzsteuersatz von 7 Prozent aufgeschlagen werden, falls die Leistung umsatzsteuerpflichtig ist, zum Beispiel bei langfristig verpachteten Werbeflächen. Auf der Ausgabenseite in dieser Sphäre, etwa Reparaturen an den Halterungen der Werbetafeln, kann die selbst bezahlte Umsatzsteuer als Vorsteuer verrechnet werden.
- Für steuerbegünstigte Zweckbetriebe gilt wie bei der Vermögensverwaltung grundsätzlich Umsatzsteuerpflicht zum ermäßigten Satz von 7 Prozent sowie die Möglichkeit des Vorsteuerabzugs.
- Für steuerpflichtige wirtschaftliche Geschäftsbetriebe gelten dieselben Regeln wie für ein kommerzielles Unternehmen. In der Regel fällt der volle Umsatzsteuersatz von 19 Prozent an, auf bestimmte Waren und Dienstleistungen sind es 7 Prozent.
Auch innerhalb der Sphären gelten die Regelungen zur Umsatzsteuerfreiheit. Dienstleistungen wie Heilbehandlungen sind auch in einem Zweckbetrieb oder einem wirtschaftlichen Geschäftsbetrieb umsatzsteuerfrei. Auch bei der langfristigen Vermietung von Immobilien fällt oft keine Umsatzsteuer an.
| Was bedeutet das? Das Thema Umsatzsteuer spielt für eure Non-Profit-Organisation eine Rolle, wenn ihr Einnahmen aus der Vermögensverwaltung, aus einem Zweckbetrieb oder aus einem steuerpflichtigen Geschäftsbetrieb erzielt. Dagegen müsst ihr euch (bis auf wenige Ausnahmen wie die Bestellung elektronischer Dienstleistungen im Ausland) keine Gedanken über die Umsatzsteuer machen, wenn alle eure Einnahmen in den ideellen Bereich fallen. Das ist der Fall, wenn eure Organisation nur von Spenden, Mitgliedsbeiträgen und echten Zuschüssen lebt. Die Sphärenzuordnung ist oft kompliziert. Fragt bei Unklarheiten eine Steuerberaterin oder einen Steuerberater, die sich mit Non-Profits auskennen. |
Falsch: “Umsatzsteuer fällt nur an, wenn man etwas verkauft”
Entscheidend ist nicht, dass ihr etwas verkauft. Das Umsatzsteuerrecht legt vielmehr fest: Sobald eine Gegenleistung erfolgt, kann Umsatzsteuer fällig werden. Meist ist diese Gegenleistung tatsächlich eine Zahlung. Aber auch der Tausch von Dienstleistungen oder Waren kann Umsatzsteuerpflicht auslösen.
Wenn die Beratungseinrichtung sich regelmäßig den Transporter vom benachbarten Naturschutzverein ausleiht und der dafür ihre Räume nutzen darf, müssen beide Seiten möglicherweise Umsatzsteuer abführen. Zum Beispiel, weil die Überlassung des Transporters und der Räume jeweils in den unternehmerischen Bereich fällt.
Die Gegenleistung wird oft auch übersehen, wenn es um Zuschüsse geht. Angenommen, der Naturschutzverein erhält von der Stadtverwaltung einen größeren Betrag, um eine Stadtnaturwoche zu organisieren. Wenn der Verein für die Stadt im Fördervertrag die Ausrichtung eines städtischen Events zusagt, erbringt er für den Zuschuss eine Gegenleistung. Damit wird der Betrag grundsätzlich umsatzsteuerpflichtig.
| Fazit: Immer, wenn Gegenleistungen erbracht werden, solltet ihr die Möglichkeit einer Umsatzsteuerpflicht prüfen oder prüfen lassen. Das gilt ganz besonders, wenn es sich möglicherweise um „unechte Zuschüsse“ handelt, die ihr nicht frei für eure gemeinnützigen Zwecke verwenden könnt, sondern für die ihr eine bestimmte Gegenleistung erbringen müsst. |
Gut zu wissen: Auch Non-Profits können die Kleinunternehmerregelung nutzen
Für Selbstständige und Unternehmen mit begrenzten Umsätzen ermöglicht § 19 Umsatzsteuergesetz die Befreiung von der Umsatzsteuer. Voraussetzung ist, dass sie im Vorjahr maximal 25.000 Euro Umsatz gemacht haben, und der Umsatz im laufenden Jahr die Grenze von 100.000 Euro nicht überschreitet. Dabei werden umsatzsteuerfreie Umsätze größtenteils nicht mitgerechnet.
Diese Regelung können auch Non-Profits nutzen. Dann gelten für sie in den drei umsatzsteuerrelevanten Sphären die gleichen Regelungen wie für Endverbraucher:innen: Sie müssen selbst keine Umsatzsteuer aufschlagen und können umgekehrt keine Vorsteuer geltend machen. Vorteil: Ohne Aufschlag der Umsatzsteuer sind die eigenen Waren und Dienstleistungen für Endverbraucher:innen und andere Kleinunternehmer:innen günstiger. Nachteil: Man bleibt auf der Umsatzsteuer sitzen, die man an Lieferant:innen und Dienstleister:innen bezahlt. Wenn gerade für viel Geld das Vereinsheim umgebaut wird, kann das ein großer Betrag sein.
Der Kleinunternehmerstatus ist kein Muss. Eure Non-Profit-Organisation kann für die Umsatzsteuerpflicht optieren, selbst wenn sie unter den gerade genannten Umsatzgrenzen liegt. Das bindet sie dann allerdings fünf Jahre lang.
| Prüfen lohnt sich: Ob ihr mit oder ohne Umsatzsteuer besser fahrt, hängt davon ab, wie viele Ausgaben ihr habt und wie bzw. von wem ihr Geld einnehmt. Auch in dieser Beziehung ist Beratung sinnvoll. Eine falsche Entscheidung kann euch viel Geld kosten. |
Wichtig: Umsatzsteuerfreiheit bei bestimmten Umsätzen
Der § 4 Umsatzsteuergesetz nimmt eine lange Liste von Umsätzen von der Steuerpflicht aus. Dazu gehören auch typische Aktivitäten von Non-Profit-Organisationen. Umsatzsteuerfreiheit gilt zum Beispiel für:
- Leistungen privater Schulen und anderer allgemeinbildender oder berufsbildender Einrichtungen, wenn sie „unmittelbar dem Schul- und Bildungszweck dienen“ und eine Genehmigung als Ersatzschule oder eine Bescheinigung der Landesbehörde besitzen (§ 4 Nr. 21 Buchst. a UStG)
- „Theater, Orchester, Kammermusikensembles, Chöre, Museen, botanische Gärten, zoologische Gärten, Tierparks, Archive, Büchereien sowie Denkmäler der Bau- und Gartenbaukunst“, als gemeinnützige Organisation ist eine Bescheinigung der zuständigen Landesbehörde erforderlich (§ 4 Nr. 20 Buchst. a UStG)
- „Vorträge, Kurse und andere Veranstaltungen wissenschaftlicher oder belehrender Art“, die von Volkshochschulen oder gemeinnützigen Organisationen durchgeführt werden, solange die Einnahmen zu mehr als 50 Prozent zur Kostendeckung dienen. Gleiches gilt für andere kulturelle und sportliche Veranstaltungen, solange für die Teilnahme nur Teilnehmergebühren anfallen (§ 4 Nr. 22 UStG).
Das sind nur einige der Umsatzsteuerbefreiungen, die das Gesetz vorsieht und die für Non-Profits relevant sind. Weitere Ausnahmen beziehen sich beispielsweise auf die Betreuung von Kindern und Jugendlichen, Jugendhilfe-Leistungen, Gesundheitsleistungen und Wiedereingliederungshilfen.
Eine Umsatzsteuerbefreiung schließt den Vorsteuerabzug aus.
| Vorsicht ist besser als Nachsicht: Bei Umsatzsteuerbefreiungen für bestimmte Zweck- oder wirtschaftliche Geschäftsbetriebe steckt der Teufel oft im Detail. Deshalb bleibt es auch hier bei dem Ratschlag: Sucht euch kompetente Beratung. Die ist im Zweifel günstiger als hohe Steuernachforderungen samt Säumniszuschlägen. |
Umsatzsteuersätze: manchmal 7 und manchmal 19 Prozent
„Wenn man immer 19 Prozent Umsatzsteuer berechnet, ist man auf der sicheren Seite“ – diesen Ratschlag hört man wieder einmal. Er ist jedoch Unsinn, und bei Non-Profit-Organisationen ganz besonders. Schließlich gilt für sie in bestimmten Bereichen grundsätzlich ein Umsatzsteuersatz von 7 Prozent. Und auch im wirtschaftlichen Geschäftsbetrieb solltet ihr genau hinschauen. Beim Verkauf von Waren oder Leistungen (oder dem Austausch gegen eine geldwerte Gegenleistung) kann der …
- reguläre Umsatzsteuersatz von 19 Prozent,
- der ermäßigte Umsatzsteuersatz von 7 Prozent oder
- gar keine Umsatzsteuer
… anfallen. Das hängt zum einen davon ab, ob eine Umsatzsteuerbefreiung gilt, etwa gemäß Kleinunternehmerregelung. Und zweitens ist ausschlaggebend, was genau „geliefert oder geleistet“ wird. Für bestimmte Dinge und Dienstleistungen ist der Umsatzsteuersatz auf 7 Prozent ermäßigt, weil der Staat sie fördern will. Das gilt zum Beispiel für:
- Grundnahrungsmittel
- Speisen in der Gastronomie (nicht für Getränke)
- Tampons
- Bücher, Hörbücher, E-Books und Zeitschriften
- kreative Leistungen wie Fotos, Musik, Texte, Filme etc. (genauer: für die Übertragung von Urheberrechten)
| Lieber zweimal hinschauen: Es gibt zwar den § 12 sowie eine Anlage 2 zum Umsatzsteuergesetz, die Waren und Dienstleistungen zum ermäßigten Steuersatz aufzählen. In der Praxis bleibt es dann aber trotzdem oft genug kompliziert. Im wirtschaftlichen Geschäftsbetrieb solltet ihr genau hinschauen, welche Umsatzsteuer ihr verlangt. |
Hauptsache, ihr überseht das Umsatzsteuer-Thema nicht
Dieser Beitrag hat am Umsatzsteuerrecht nur oberflächlich gekratzt. So wurde zum Beispiel noch gar nichts zur Umsatzsteuer auf Lieferungen und Leistungen ins Ausland gesagt. Unerwähnt gelassen haben wir außerdem die Rechnungsvorschriften: In der Regel sind ordnungsgemäße Rechnungen oder Belege mit allen vorgeschriebenen Angaben Voraussetzung für den Vorsteuerabzug.
Das Umsatzsteuerthema füllt viele Bände an Fachliteratur. Ganze Steuerkanzleien haben sich auf bestimmte Aspekte spezialisiert. Für den Kuchenverkauf am Sommerfest braucht ihr kein Steuerbüro zu mandatieren. Aber lasst euch beraten,wenn es um größere Geldbeträge geht und ihr nicht gerade selbst eine Ausbildung als Steuerfachwirt:in absolviert habt. Fragt Steuerfachleute, nicht nur die Künstliche Intelligenz. Oft gibt es auch beim Finanzamt selbst nützliche Antworten.Das Entscheidende ist, dass ihr das Thema Umsatzsteuer überhaupt auf dem Schirm habt.